

Octubre, 2026.
“La historia es el estudio del cambio, utilizado irónicamente como un mapa del futuro”
Morgan Housel, La psicología del dinero
Estamos entrando en el último trimestre del año, y antes de que nos bombardeen con resúmenes, balances y pronósticos, vale la pena detenerse en una idea simple: cuando manejamos, el espejo retrovisor es indispensable, pero a nadie se le ocurre manejar mirando solo por él. Con las inversiones, en cambio, lo hacemos más seguido de lo que creemos. Si el año fue bueno para las acciones, nos animamos a asumir más riesgo. Si fue malo, nos dan ganas de salir del mercado, muchas veces justo cuando más convendría quedarse. En los dos casos estamos decidiendo sobre el futuro con la vista puesta en lo que acaba de pasar.
Un sesgo muy humano
La psicología tiene un nombre para esto: el sesgo de lo reciente. Le damos más peso a lo que pasó hace poco y, a partir de ahí, imaginamos lo que viene. Está emparentado con lo que los psicólogos Amos Tversky y Daniel Kahneman llamaron en los años 70 heurística de disponibilidad: juzgamos qué tan probable es algo según qué tan fácil nos resulta recordarlo.
En los mercados, este sesgo se puede medir. Dos profesores de Harvard, Robin Greenwood y Andrei Shleifer, revisaron seis fuentes de encuestas que, en conjunto, cubren casi 50 años, en las que se les preguntaba a los inversores qué esperaban del mercado accionario. El resultado fue claro: cuanto más había subido el mercado, más optimistas estaban los inversores sobre lo que vendría. El problema es que esos eran, justamente, los momentos en que las acciones estaban más caras y se esperaban retornos más bajos. En otras palabras, los inversores se entusiasmaban en el peor momento para hacerlo y se desanimaban cuando las oportunidades eran mejores.
El ganador de hoy rara vez es el de mañana
Una forma muy gráfica de verlo es la “tabla periódica de retornos” que Callan publica todos los años. Ordena los retornos anuales de nueve clases de activos, de mejor a peor, año por año. Basta mirar este mosaico colorido para darse cuenta de que ninguna clase de activo se queda arriba (ni abajo) por mucho tiempo.
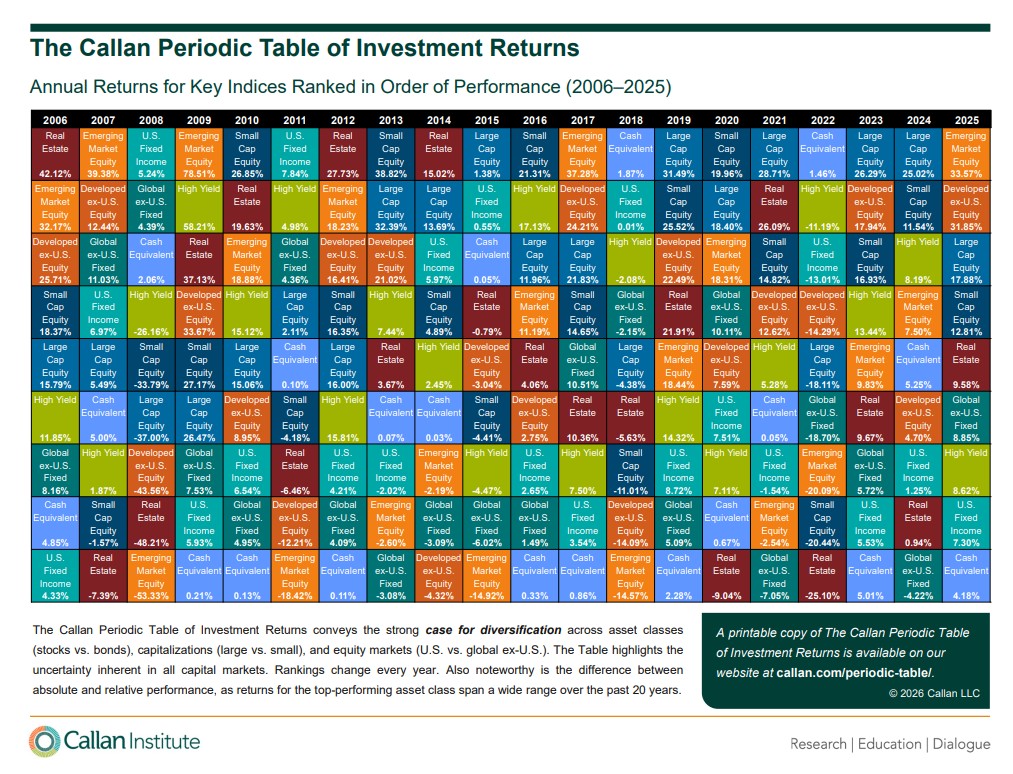
Tomemos la renta fija de EEUU entre 2006 y 2009. En 2006 fue la peor clase de activo de la tabla. En 2008, en plena crisis financiera, pasó a ser la mejor. Y en 2009 volvió a caer al final de la tabla. Sin embargo, los bonos rindieron positivo los cuatro años, entre 4,33% y 6,97%. Lo que cambió fue todo lo demás: las acciones de EEUU pasaron de subir 16% a caer 37% y luego rebotar 26%. Quien en 2009 hubiera mirado solo el año anterior habría concluido que los bonos eran la mejor inversión, justo cuando estaban por dejar de serlo.
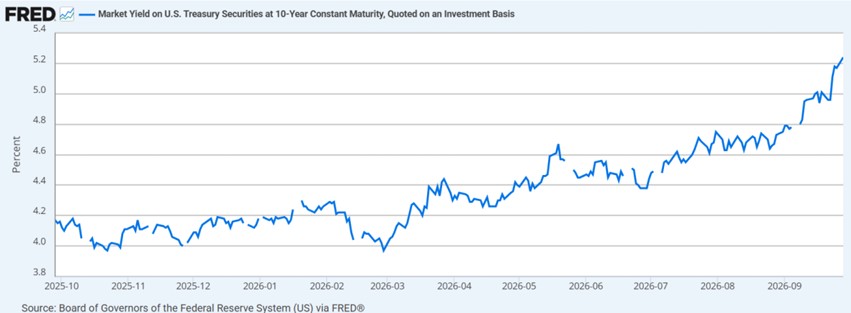
Sin ir tan lejos, algo parecido está pasando ahora. En los últimos doce meses, las tasas de los bonos subieron con fuerza. La del Tesoro de EEUU a 10 años pasó de alrededor de 4,2% a más de 5%, y la de los bonos high yield, de 6,5% a cerca de 8%. Cuando las tasas suben, los precios de los bonos bajan, y por eso el año viene flojo para la renta fija. Pero la otra cara de esa caída es que quien invierte hoy lo hace a tasas mucho más atractivas que hace un año.
El costo de solo mirar por el retrovisor
Perseguir lo que viene funcionando tiene un costo. Cada año, Morningstar compara lo que rinden los fondos con lo que realmente ganan sus inversores, que entran y salen en distintos momentos. En los últimos diez años, los fondos de EEUU rindieron 9,9% anual, pero sus inversores se quedaron con 8,7%. Y la diferencia fue mayor en los fondos más volátiles: justamente los que más nos tientan a entrar después de una suba y salir después de una caída.
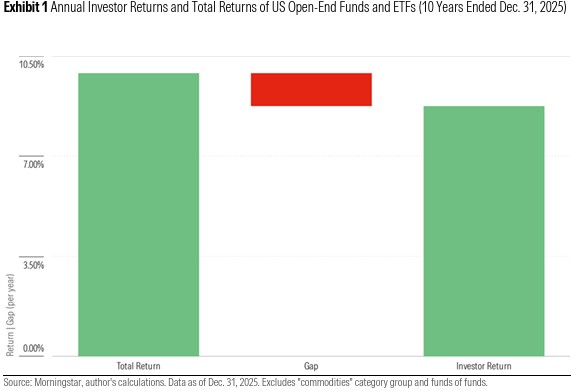
No toda esa brecha se explica por las decisiones de los inversores; el propio Morningstar reconoce que influyen otros factores. Pero algo queda claro: tener un buen fondo no alcanza. También importa cuándo y por qué decidimos movernos.
Mirar hacia adelante
Si el pasado reciente no es la mejor guía, ¿qué hacemos? Ignorarlo no tiene sentido, pero tampoco podemos dejar que decida por nosotros. Y como este sesgo actúa sin que nos demos cuenta, lo mejor es tener un proceso que tome las decisiones importantes antes de que aparezcan las emociones.
🔹 Decidir antes, no después. Cuánto riesgo asumir se define con la cabeza fría, no después de una gran suba ni en medio de una caída. Cuando aparezcan las ganas de cambiar, la pregunta no es qué hizo el mercado, sino si cambió algo en nuestra vida o en nuestros objetivos. Si la respuesta es no, probablemente tampoco haya que tocar la estrategia.
🔹 Alargar la mirada. Si miramos doce meses, un año excepcional lo ocupa todo. Si miramos veinte, es apenas uno más. Darle más peso al último año que al resto de la historia es confundir una anécdota con una tendencia.
🔹 Mirar nuestro propio mapa. El último año nos dice en qué les fue bien a otros, pero no necesariamente qué nos conviene a nosotros. Las preguntas que importan son personales: ¿para qué es este dinero?, ¿cuándo lo voy a necesitar?, ¿cuánta caída puedo tolerar sin perder el sueño? Un portafolio construido sobre esas respuestas no necesita cambiar cada vez que cambia el ganador de turno.
🔹 Invertir en lo que entendemos. Es mucho más fácil sostener una inversión cuando sabemos por qué la tenemos. Si conocemos el sector, entendemos cómo gana una empresa o nos resulta familiar una clase de activo, vamos a estar mejor parados para aguantarla en un mal año, sin salir corriendo detrás de lo que está de moda. La convicción no sale del rendimiento reciente; sale de entender lo que tenemos.
Ninguna de estas ideas pide adivinar el futuro, y ahí está la diferencia: quien busca acertar el próximo año termina mirando para atrás, porque el pasado es lo único que tiene. Quien tiene un proceso, en cambio, sabe para qué invierte, en qué plazo, cuánto riesgo puede asumir y en qué activos confía, porque los entiende. Con esto claro, puede mirar para adelante sin saber qué viene, y revisar el rumbo cuando cambia su vida, no cuando cambian los titulares.
El retrovisor sirve para aprender. Para decidir, conviene mirar por el parabrisas.
Andrea Sanguinetti
asanguinetti@paullier.com